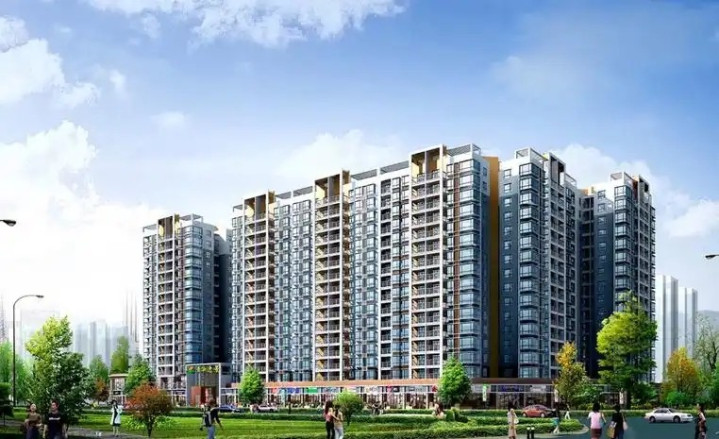
最近我去香河新城转了一圈,售楼处没几个人,路边横幅写着四千多一平。中介手里一大串钥匙,晚上小区亮灯的却没几户。很多人问我,价格都跌成这样了,为啥还没人抢?我觉得,问题不只是限购,也不只是价格。
香河在河北廊坊北三县,和北京通州隔着潮白河。以前一说京津冀协同发展,资本就盯上环京,把它当成北京外溢红利的入口。位置近是事实,但近不等于房价能一直撑住。
2015年到2016年,香河一些楼盘涨得很快。买的人里有北漂刚需,也有外省投资客,首付贷和银行流水材料都往里面涌。那时定价看的是以后有没有人接盘,不是本地收入和租金。

2017年6月,廊坊出台严格调控,非本地户籍要3年社保或个税,首付和贷款也收紧。政策落地后,中介电话被打爆,但方向变成退定、观望和挂牌增加。成交周期从几周拉长到半年以上。
2020年到2022年,行业深度调整,房企爆雷,环京缺少接盘力量。2023年取消限购、认房不认贷、存量房贷利率下调,有过短暂反弹,但2024年春天后慢慢消退。后来部分房源挂牌价进入四千多区间。
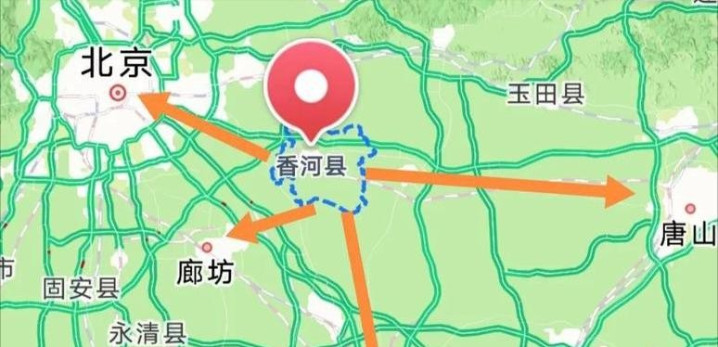
限购只是扳机,真正的问题是弹药不足。政策能改变交易资格,却造不出本地高薪岗位、好学校和好医院。没有稳定居住需求,价格只能往下找支撑。
香河本地高薪岗位有限,家具制造比较突出,高新产业集聚不够。年轻人往外走,长期居住需求很难沉淀。人留不住,房子最后就只是房子。
教育、医疗资源也有限,优质K12不多,主要还是县级医院。大型商业推进慢,生活便利度跟不上。对拖家带口的人,这些比离北京近更实际。
通勤也没想象中轻松。跨河进京早晚高峰容易堵,时间成本很高。想长期睡北京、住香河,很多人坚持一段时间就放弃。
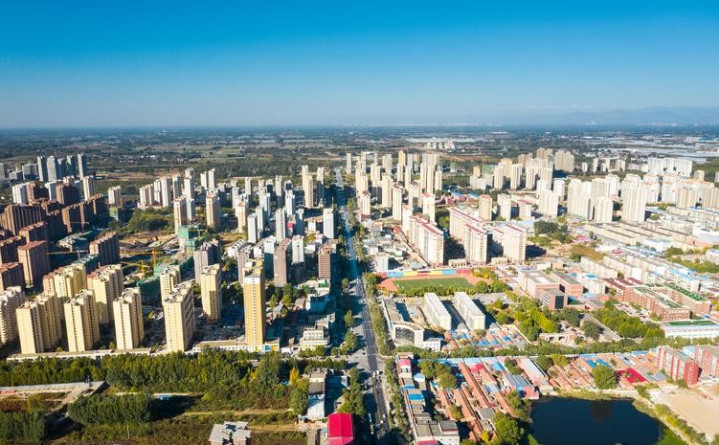
轨道交通预期也落空了一部分。北京22号线平谷线河北段主要覆盖燕郊、大厂和平谷方向,香河没进主线,支线方案长期没有明确时间表。燕郊更容易接住轨道红利,香河在北三县里有点边缘化。
早期开发量大,投资客占比高,二手挂牌多,租金回报又低。供给多、真实需求少,价格只能向下找平衡。只靠离北京近四个字,托不住两万一平的房价。

放到全国看,香河不是孤例,也不能代表全国。70城数据里,一线二手环比转正,二线三线还在调整。上海二手网签回暖,说明流量比单月价格更值得看。
新开工大幅下降,待售面积略降,但三年以上老库存仍难卖。开发贷和按揭贷款同比下降,开发商投资和居民加杠杆都谨慎。贴息、现房销售、取消限购等政策陆续出台,短期效果有限。
一线转正有信号意义,但不能直接外推成全国反弹。香河这类城市,除非产业、人口和公共服务改善,否则很难进入同一复苏半径。政策底不等于市场底。
市场底还要看三个指标:一线二手网签能否连续站稳,新房待售同比降幅能否扩大,开发贷同比降幅能否收窄。供应收缩是去库存的必要条件,不是充分条件。人口流出的城市,可能等不到价格弹性。
对已经套牢的业主,等待库存消化、以租养贷、量力而行,比恐慌里做单一决定更稳妥。对潜在购房者,先问通勤、产业、学校、医院、租金和物业,再问概念和规划。房子最终要回到使用属性。
地方要从卖地转向产业和公共服务,控制新城供给节奏。投资者要明白环京不是统一市场,轨道站点、产业税源、入住率比离北京近更关键。政策制定者则要关注收入、就业和库存流速。
香河从两万跌到四千多,是概念资产退潮后的重新定价。鬼城标签不如低入住率、低成交、高库存、弱预期准确。对普通人来说,盯一线二手网签和库存流速,比盯口号有用。城市真正的支撑,还是产业、人口、公共服务和通勤效率。
中承配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
推荐资讯