盯着手机刷到万科涨停那一刻,不少人揉了揉眼睛。就在没几天前,这家公司还因为一笔498万的执行款被挂上了限高名单,连刚退休大半年的老董事长郁亮也被牵扯进去。
真金白银冲进来抢什么?谜底在当天上午揭开。
国新办办了一场“开局起步'十五五'”系列发布会,住建部负责人把话摆到了桌面上——楼市的供求关系已经彻底变了,房地产进入存量时代。八个字听着朴素,落在这个行业里等于按下了换挡键。
过去二十多年那套“拿地、盖楼、卖新房”闷头滚雪球的模式,官方这回是亲手翻篇了。存量时代四个字不是口号,是被数据顶上来的。
发布会现场给出了几个很直观的数字。2020年二手房占全国房产成交的份额只有27%。到了2025年爬升到46%。
今年前八个月更是冲上了52%。换算过来,五年前每四套成交里只有一套是旧房,现在每两套里就有一套多是别人住过的。
铺开地图看,这也不是几个大城市的独苗现象。北京、上海、江苏、广东这些经济大省在内,全国已经有18个省份的二手住宅成交面积超过了新房。
8月份重点20城的二手成交量,是新房的1.59倍。手里牌够多,住建部这次才敢把话讲得这么硬。再往下扒一层,为什么必须换思路?
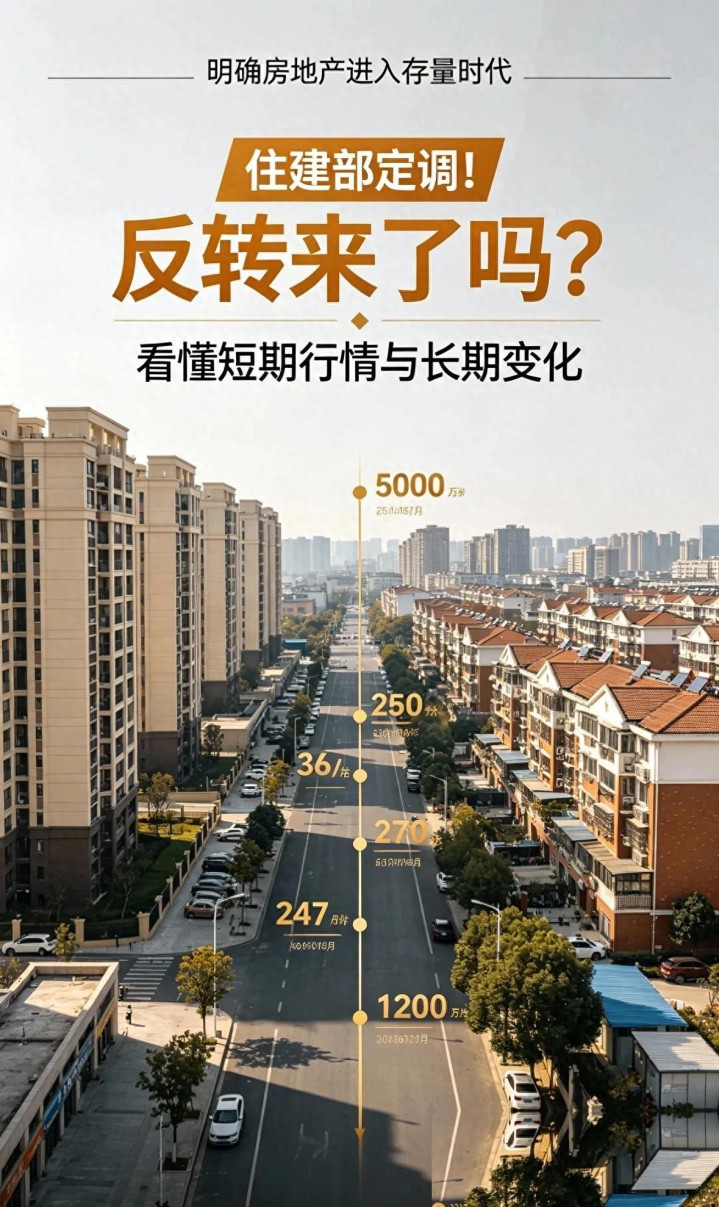
看两组反差数据就明白。今年前八个月,全国新建商品房销售面积同比降了12.1%,销售额掉了13%。
可国家统计局第一次披露的二手房网签数据,同期成交面积反而涨了10.6%。买房的需求没塌,只是水从一个池子流进了另一个池子。
道理其实很朴素。二手房看得见摸得着,装修、绿化、学区、地铁口,都是现成的,不用担心开发商爆雷烂尾。
价格也好谈,急售的业主砍一砍就让步。新房这边呢,开发商咬着牙不敢明降,怕老业主找上门维权。
买房人用脚投票,投出来的就是当下这个格局。到8月末,全国新建商品房待售面积已经连着6个月往下走。
回头再看万科涨停这事,得掰开揉碎瞧。它今年一季度营业收入同比降了23.86%,归母净利润亏了59.52亿。
上半年这个亏损窟窿累计到149.5亿。年内股价最大跌幅超过三成。业绩上完全没到翻身的份上。
这种烈度的洗牌下,资金反倒开始挑“剩者”。万科手里的物业管理规模、开发中的存量项目、品牌溢价,都被重新掂量了一遍。
加上深圳地铁这个大股东在后面兜底。到期债券一只只谈展期,短期违约的最大风险算是被摁住了。
这次发布会还甩出了一份硬货,叫房地产发展新模式“1234”框架,其中三项基础制度会真正落地——项目公司制、主办银行制、现房销售制。翻成大白话,一个楼盘对应一家独立项目公司,母公司别再乱抽资金池的钱。
每个项目绑一家主办银行盯现金流。新房逐步转向现房销售,房子盖到能交钥匙才收大头钱。这三条一旦铺开,资金门槛直接抬到天上。
以前是拿了地画个图就能预售回款,杠杆滚得飞起。以后是拿地即现房,等你把楼盖到能交付,账上现金早烧掉一大半。
中小房企根本玩不起,行业集中度会加速往头部挤。资金看中万科的,就是这一层长期预期——熬过去的人,会分掉整张牌桌上剩下的筹码。
所以涨停不代表房企翻身了,代表的是市场在猜谁能活下来。这两件事得拎清楚。
反转的信号灯,其实先亮在制度这条底层轨道上,房价这盏灯还没亮起来。库存连降6个月、二手房持续放量、部分重点城市房价环比企稳,柴火在一点点堆。
但新房销售还在降、房企到位资金还在降,火苗暂时蹿不起来。对普通人来说,这一波变局把话讲得已经挺白了。
以后靠信息差和政策红利吃增量的路子会越来越窄。房子回归了原本的属性——拿来住的,也随时可能挂出去卖的。
地段、品质、流动性这三样东西权重会明显往上抬。地段决定挂出去有没有人接,品质决定住起来舒不舒服,流动性决定手里这套房到底是资产还是包袱。
站在2026年秋天这个节点回头看,房地产这场换挡不是一时的波动,是从赛道到规则的整套翻新。住建部把“存量时代”盖了章,等于承认二十多年的旧模式关了门。
万科的涨停是资金对新规则下头部生存概率的一次押注,谈不上全面反转,只能算至暗时刻里透出的一丝光。真正的反转还在路上,方向不回头了,节奏可能比大家想的慢一些。
中承配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
推荐资讯